上饶大病保险怎么买才不踩坑?从保费结构到理赔流程的深度拆解
在上饶县,一场重大疾病的平均治疗费用早已不是"几万块能兜住"的概念。根据国家医保局公布的数据,恶性肿瘤、心脑血管疾病等重疾的次均住院费用普遍在8万至15万元区间,部分需要靶向药或进口耗材的病种,总花费突破30万元并不罕见。基本医保报销之后,自付部分仍然可能压垮一个普通家庭的现金流。这正是上饶大病保险和商业重大疾病保险存在的现实意义——它不是锦上添花,而是家庭财务的第二道防线。
一、上饶大病保险与商业重疾险,到底是不是一回事?
很多上饶县的投保人会把"大病保险"和"重疾险"混为一谈,实际上两者在制度设计上完全不同。大病保险属于基本医保的延伸,由政府主导、商业保险公司承办,参保人无需额外缴费或仅需少量缴费,报销范围限定在医保目录内,起付线以上、封顶线以下按比例二次报销。而上饶县重疾险通常指商业重大疾病保险,由个人自愿投保、自行缴费,确诊合同约定的疾病即给付保额,与是否发生医疗费用、花了多少钱无关。
一个关键区别在于给付方式:大病保险是"报销型",花多少报多少;商业重疾险是"给付型",买50万保额就赔50万,这笔钱可以用于治疗、康复,也可以弥补患病期间的收入损失。理解这一点,才能回答"大病保险怎么买"这个问题——两者不是替代关系,而是互补关系。
二、上饶重疾险保费的真实构成:为什么同龄人保费差出一截
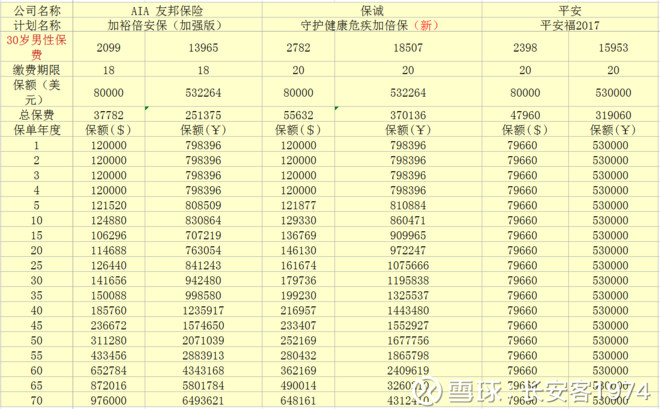
在上饶县保险代理渠道的实际报价中,30岁男性投保50万保额、保至70岁的定期重疾险,年缴保费大致在3000至5000元区间;同样条件选择保终身,保费往往上浮40%至60%。保费差异主要来自四个变量:保障期限、缴费年限、是否含身故责任、以及轻中症赔付比例。
- 保障期限:定期险便宜但到期无返还,终身险贵但保障完整,需结合家庭预算权衡。
- 缴费年限:拉长至20年或30年缴费,年缴压力小,且多数产品含保费豁免,罹患轻症后后续保费可免。
- 身故责任:附加身故责任会显著推高保费,预算有限时可优先做高纯重疾保额。
- 轻中症设计:赔付比例越高、赔付次数越多,保费相应上浮,但对早期疾病的经济补偿更实在。
需要提醒的是,重疾险保费与年龄强相关,每增长一岁,保费通常上浮3%至5%,且健康状况变化可能导致加费甚至拒保。这也是为什么上饶保险业务员在咨询时普遍建议"趁健康尽早配置"。
三、重疾险哪家好?上饶投保人更该看这三个维度
面对市面上数十家公司的产品,单纯比较"哪家好"意义不大,更实用的判断框架是看条款而非看品牌。第一看高发重疾的覆盖是否扎实,银保监会规定的28种重大疾病已覆盖95%以上的理赔场景,重点在于这28种之外的病种是否注水。第二看轻中症的定义与赔付比例,原位癌、轻微脑中风等高发轻症的理赔门槛差异很大。第三看等待期与免责条款,90天等待期优于180天,免责条款越少对投保人越有利。
在上饶县重疾险咨询实践中,一个常被忽略的细节是:部分产品对特定职业类别加费或拒保,上饶县从事农业、建筑等职业的投保人,投保前务必确认职业分类表,避免理赔时因职业告知不符产生纠纷。
四、重疾险理赔流程:从报案到到账的关键节点
理赔是检验保单价值的最终环节。以真实案例来看,上饶县一位45岁投保人确诊甲状腺癌后,从提交材料到理赔款到账历时11个工作日。标准流程大致为:出险后10日内报案、准备诊断证明与病理报告、提交理赔申请、保险公司核赔(通常5至30日)、达成协议后10日内给付。
影响理赔时效的核心因素是材料完整度。病理诊断报告、住院病历、身份证明、银行卡信息缺一不可;若涉及既往症争议,保险公司可能调取投保前的体检记录。这也反向说明投保时如实健康告知的重要性——上饶大病保险的理赔纠纷,多数源于投保环节的告知瑕疵,而非条款本身。
五、给上饶县家庭的配置建议
综合来看,一个务实的配置顺序是:先确保基本医保和大病保险参保到位,再用商业重疾险补足收入损失缺口。保额建议覆盖3至5倍年收入,上饶县家庭可参考30万至50万元区间;预算紧张时优先选择定期消费型产品做高保额,而非追求终身返还。商业重疾险推荐的核心逻辑始终是"保额优先、条款优先、如实告知优先",而非单纯比价。
需要说明的是,本文涉及的保费区间为市场常见水平,具体费率以保险公司核保结论为准。上饶县投保人在签约前,建议通过正规持牌的上饶县保险代理或保险业务员获取产品条款全文,逐条核对保障责任与免责事项,再做决定。