上饶县重疾险投保深度观察:从保费结构到理赔流程的专业拆解
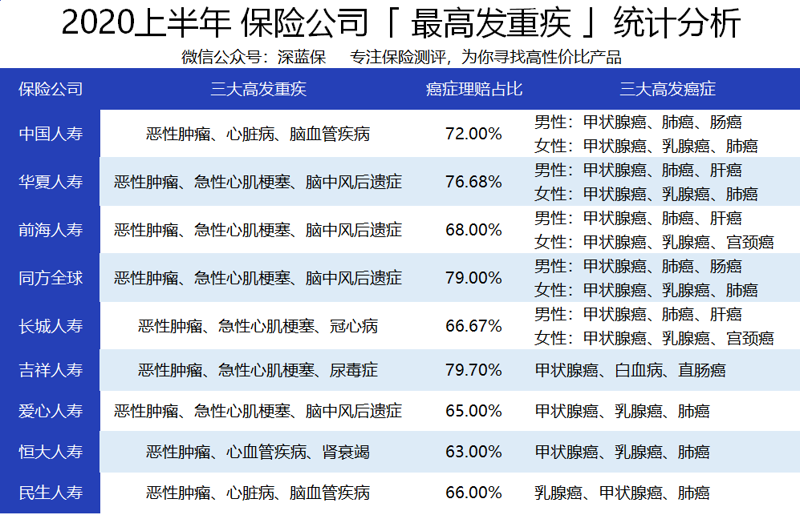
上饶县(现广信区)地处赣东北,常住人口约七十余万,城乡居民医保覆盖面持续扩大,但基本医保的报销比例与封顶线在面对恶性肿瘤、心脑血管重症等大额医疗支出时仍显不足。正是这一保障缺口,让上饶县重疾险在近三年成为本地家庭保障配置中的高频议题。本文结合公开行业数据与本地投保案例,从保费构成、产品选择、理赔实务三个维度展开分析,供有商业重大疾病保险配置需求的读者参考。
一、保障缺口有多大:上饶县重疾险需求的现实基础
根据国家癌症中心发布的全国癌症统计年报,恶性肿瘤新发病例在40岁后进入快速上升通道,而治疗费用中位数在15万至30万元区间,部分靶向药物年费用可超过20万元。上饶县作为劳务输出较为集中的区域,青壮年外出务工比例高,家庭主要收入来源单一,一旦主要劳动力罹患重疾,收入中断与医疗支出的双重挤压往往比疾病本身更具破坏性。
从本地保险市场的反馈看,上饶大病保险(城乡居民大病保险)作为基本医保的延伸,主要解决合规医疗费用中个人负担部分的二次报销,起付线与报销比例按政策执行,对目录外药品、进口耗材的覆盖有限。这意味着商业重大疾病保险并非"重复投保",而是对收入损失补偿与目录外费用缺口的结构性补充。这也是重疾险咨询量在本地持续上升的根本原因。
二、保费怎么算:影响上饶县重疾险定价的关键变量
重疾险保费并非单一数字,而是由年龄、保额、保障期限、缴费期、是否含身故责任、是否附加轻中症等多个变量共同决定。以30岁男性、50万元保额、保至70岁、20年缴费的定期重疾险为例,市场主流产品年缴保费大致在4000元至6000元区间;若选择保终身并附加身故责任,同条件保费通常上浮40%至70%。年龄的影响更为显著——45岁投保同等保额,保费往往达到30岁时的1.8至2.5倍,这也是业内反复强调"早配置、低保费"的原因。
- 保额优先于期限:预算有限时,优先将保额做足至年收入的3至5倍,再考虑延长保障期限。
- 缴费期拉长:30年缴费虽总保费略高,但年缴压力小,且多数产品含保费豁免条款,中途出险可免缴后续保费。
- 附加责任取舍:轻中症赔付比例、二次赔付间隔期等条款差异,直接影响实际获赔金额,需逐条比对。
三、重疾险哪家好:产品比较的四个硬指标
面对市场上数十家主体的产品,单纯比较"哪家好"意义不大,更有效的方法是锁定四个硬指标:一是高发重疾是否覆盖完整,银保监会规定的28种重大疾病为底线,额外病种数量需关注是否包含本地高发的肝癌、胃癌等;二是轻中症赔付比例与是否分组,不分组、赔付比例高者更优;三是等待期长短,90天优于180天;四是健康告知的宽松程度,这直接关系到能否顺利承保。
需要提醒的是,上饶县保险代理渠道与线上投保渠道在产品责任上并无本质差异,差异主要体现在服务环节。对于健康状况存在异常(如结节、血压偏高)的投保人,通过本地保险业务员协助进行智能核保或人工预核保,往往能避免因告知不当导致的后续理赔纠纷。商业重疾险推荐不能脱离个人健康状况与家庭财务结构空谈,这也是重疾险咨询应当前置的原因。
四、理赔流程实录:一个本地案例的完整复盘
2023年,上饶县某镇一位42岁女性投保人因甲状腺乳头状癌申请理赔。其2021年投保50万元保额重疾险,年缴保费约6800元,含轻症赔付责任。理赔流程如下:确诊后10日内向保险公司报案并提交诊断证明、病理报告、住院病历;保险公司在收到完整材料后第5个工作日完成审核,因属于轻症范畴(甲状腺癌分期较早),按保额30%赔付15万元,并豁免后续保费。从报案到赔款到账共计13个工作日。
该案例的关键启示在于:病理报告的分期结论直接决定赔付比例,投保时对疾病定义条款的理解程度影响预期管理。重疾险理赔流程的核心节点包括报案时效、材料完整性、疾病定义匹配度三项,任何一环出现偏差都可能延长理赔周期。建议投保人妥善保存保单与健康告知记录,出险后第一时间联系保单服务人员而非自行处理。
五、配置建议:上饶县家庭的重疾险组合思路
结合本地收入水平与医疗资源分布,上饶县重疾险配置可遵循"双支柱"思路:家庭经济支柱优先配置定期重疾险做高保额,覆盖收入损失风险;儿童与老人可侧重配置含轻中症责任的终身型产品,兼顾长期保障。大病保险怎么买,本质上是在预算约束下求解保额、期限与责任的最优组合,而非追求单一产品的"全能"。
最后需要强调,重疾险是长期合同,投保前的健康告知与条款研读比投保后的比较更重要。建议通过正规持牌机构获取上饶县保险代理服务,结合自身健康状况与家庭负债情况制定方案,避免因盲目跟风造成保障错配。